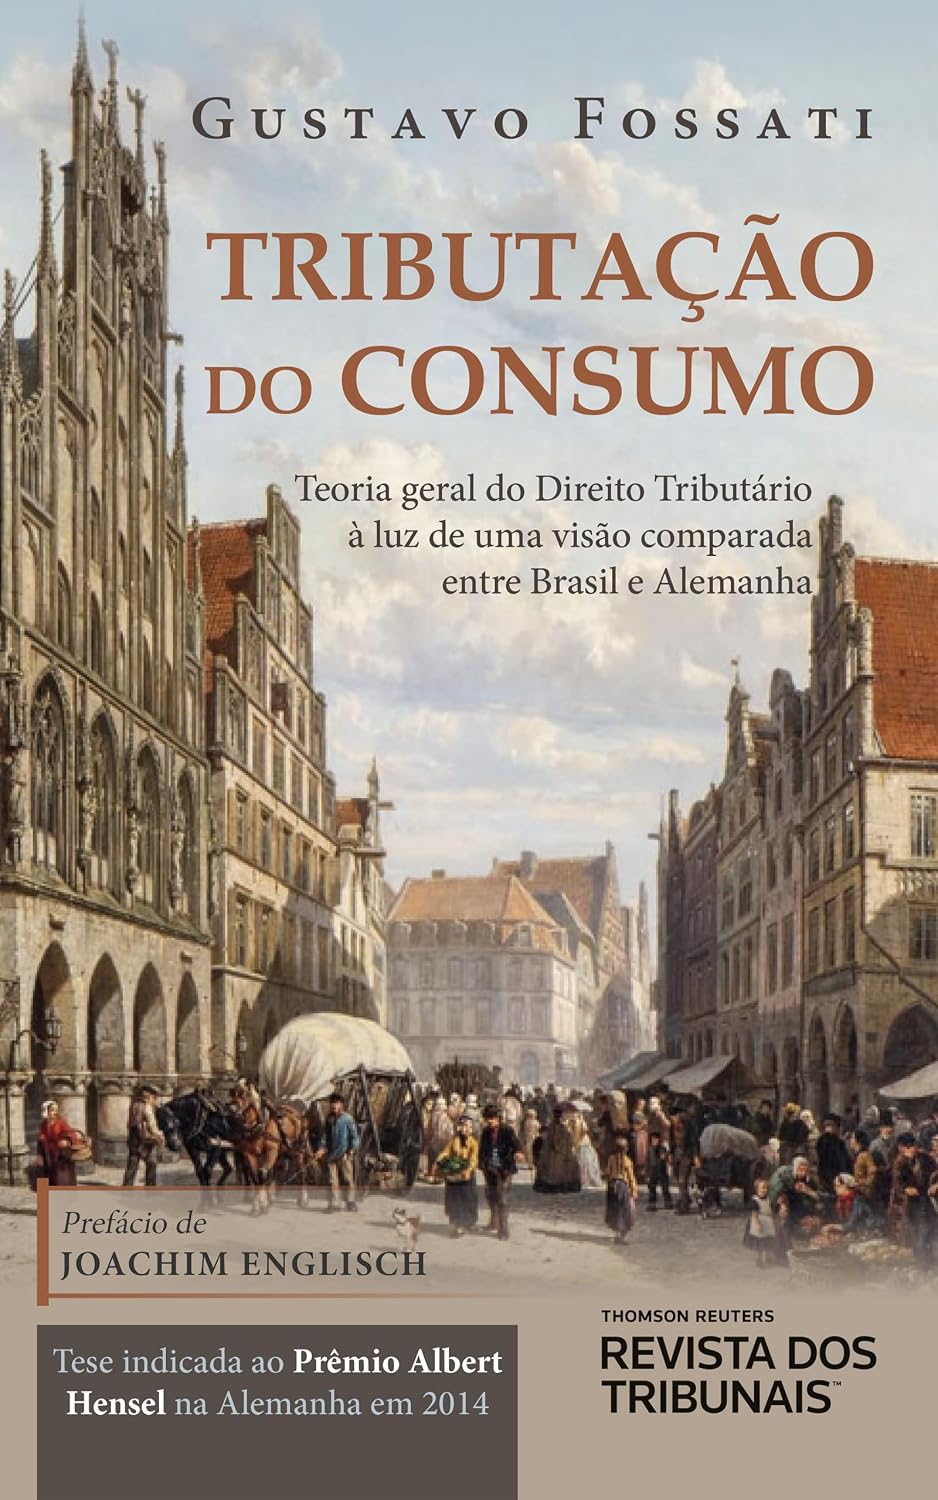
Tributação do Consumo odf de graça baixar
por Gustavo Schneider Fossati

Escolha um formato:
| zip | Baixar grátis |
|---|---|
| rar | Baixar grátis |
| epub | Baixar grátis |
| Baixar grátis | |
| lit | Baixar grátis |
| odf | Baixar grátis |
Descrição do livro
A obra possui como objeto de análise questões fundamentais relativas ao princípio da capacidade contributiva na tributação do consumo na Alemanha e no Brasil. Ela é simultaneamente uma obra de teoria geral do Direito Tributário à luz de uma visão comparada entre Brasil e Alemanha. O princípio da capacidade contributiva é objeto de pesquisas no Direito Tributário há décadas e é reconhecido mundialmente entre os tributaristas como o princípio fundamental da tributação. No entanto, esse princípio é explorado tradicionalmente no âmbito dos impostos diretos sobre a renda e sobre o patrimônio. Por outro lado, consideráveis défices de conhecimento ainda persistem no âmbito dos impostos sobre a aplicação da renda, isso é, no âmbito dos impostos voltados para a tributação de despesas de consumo. Dentro desse contexto, surge esse trabalho jurídico-comparativo sobre a validade e os fundamentos constitucionais do princípio da capacidade contributiva na tributação do consumo. Essa versão leva em consideração o debate conduzido nos últimos anos acerca da reforma da tributação do consumo no Brasil, notadamente no que toca à possível instituição de um imposto no formato de um IVA e a seus correlatos desdobramentos, especialmente com relação à regressividade, ao mínimo existencial e aos benefícios fiscais. O trabalho foi aceito como tese de doutorado no semestre de inverno de 2012/2013 perante a Faculdade de Direito da Universidade de Münster na Alemanha (Westfälische Wilhelms-Universität Münster). Para a edição da versão original em alemão, publicada na Alemanha em 2014, foram consideradas todas as alterações legislativas publicadas até junho de 2013 na Alemanha e no Brasil. Jurisprudência e doutrina também foram consideradas até junho de 2013. A presente versão em português contempla alterações na legislação, na doutrina e na jurisprudência até julho de 2023. A obra contém: • Teoria geral do Direito Tributário, à luz de uma visão comparada entre Brasil e Alemanha; • Análise do IVA alemão; • Avaliação crítica do IPI, ICMS e ISS no Brasil; • Questionamento das vantagens dos benefícios fiscais; • Análise da tributação do consumo na perspectiva do consumidor; • Recomendações voltadas para a reforma tributária no Brasil.

Autores populares
Nikolay Krechet (266) NAK Legal Publishing (116) Evgeniia Naumchenko (113) Vários Autores (98) Office of the Federal Register (80) E.N FUUBE (59) Liber Copia LLC (55) CONGRESO DE LA UNIÓN (54) NK Gosine (53) John Barkai (43) Patricia Harmon (41) Office of the Federal Register (U S ) (38) U S Office of the Federal Register (38) Qaabos (35) André Kologeski (31) Elizabeth Es (31) Robert Hunter (30) Virginia Legislature (29) California Legislature (28) Pedro Lenza (28)