
Escolha um formato:
| zip | Baixar grátis |
|---|---|
| rar | Baixar grátis |
| epub | Baixar grátis |
| Baixar grátis | |
| lit | Baixar grátis |
| odf | Baixar grátis |
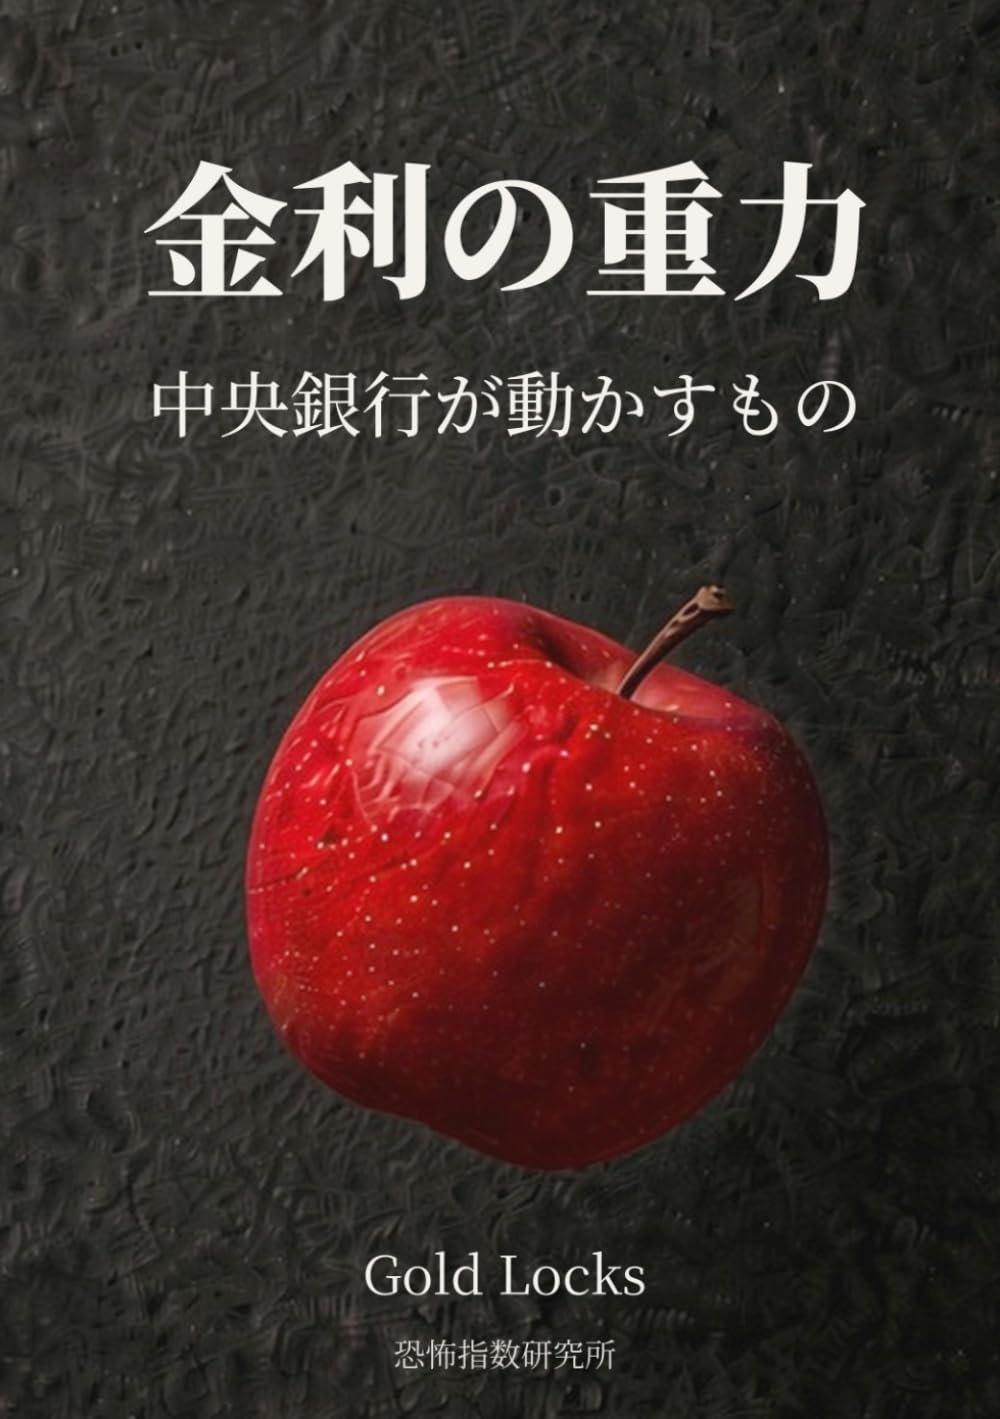
Descrição do livro
すべての経済指標は、金利に通ず。
雇用統計。消費者物価。原油価格。賃金。どれも別々の数字に見える。
だが行き着く先は一つだ。中央銀行は、それらを見て金利を決める。
では、その金利は株価をどれだけ動かすのか。
金利は必ず影響を与える。割り引く率が変われば、現在価値は変わるからだ。
問題は、どれだけ効くかである。
──
働き方が、通説と違う。
金利は、株価に重力として働く。落とすのではない。上昇を遅くする。
実質金利が上がる局面でも、株価は上がる。ただ、遅くなる。投げ上げたボールは、重力があっても上がり続ける。減速はするが、勢いが尽きるまでは上に行く。
だから通説の逆が出る。金利上昇局面は株の逆風だと言われる。だが重力が強い時期、株価はトレンドより下にいる。押し下げられた先が、割安になっている。
──
測るには、基準が要る。
金利の数字だけでは、高いか低いか決まらない。中立がどこにあるかで、同じ数字が高くも低くもなる。比べる相手がなければ、判断もできない。
本書は、その基準の作り方を示す。自然利子率にインフレ目標を足して名目の中立金利を出し、期間の上乗せを足して長期の中立を出す。使うのは足し算と引き算だけである。
難しいのは計算ではなく、区別のほうだ。名目か実質か。短期か長期か。基準か実測か。そして出所はモデルか、委員の見方か、市場の価格か。
同じ「金利」という言葉が、いくつもの意味を持つ。だから議論が噛み合わない。
──
その金利を決めているのは中央銀行である。だが、動かせるのは翌日物だけだ。長期国債の利回りは、市場が決める。
そしてここに、中央銀行が動けなくなる構造がある。量を絞れば流動性が枯れ、値段を上げれば逆イールドで銀行の貸出が止まり、何もしなければインフレが進む。三方が塞がる。
効く量は分かっている。ボルカーが示した。彼は、その金利を払えた。当時の連邦債務が、いまとは桁違いに小さかったからだ。
その量は、もう払えない。
──
計算の手順、重複する窓の制約、判断が入った箇所は、すべて巻末に開示した。
本書は投資助言ではない。
Autores populares
Icon Group International (402) Publishing lmgdaw (341) Nikolay Krechet (204) Kennie B Journals (158) Riddler Books (122) Jillo Trukudo (96) Quick Witted Coconut (94) Mint and Cherry Notebooks (93) NAK Legal Publishing (90) Marina Buchholz B.Eng (89) Iwona Makara (87) Mary Hirose (87) Roggie Clark (86) matlasor Sticker's (80) Miller Sye (79) Maria Emmrich (72) Raj Clark (72) Dorota Grygielewicz (69) ClearPoint Publishing (67) UtaUta Eichelberger (66)