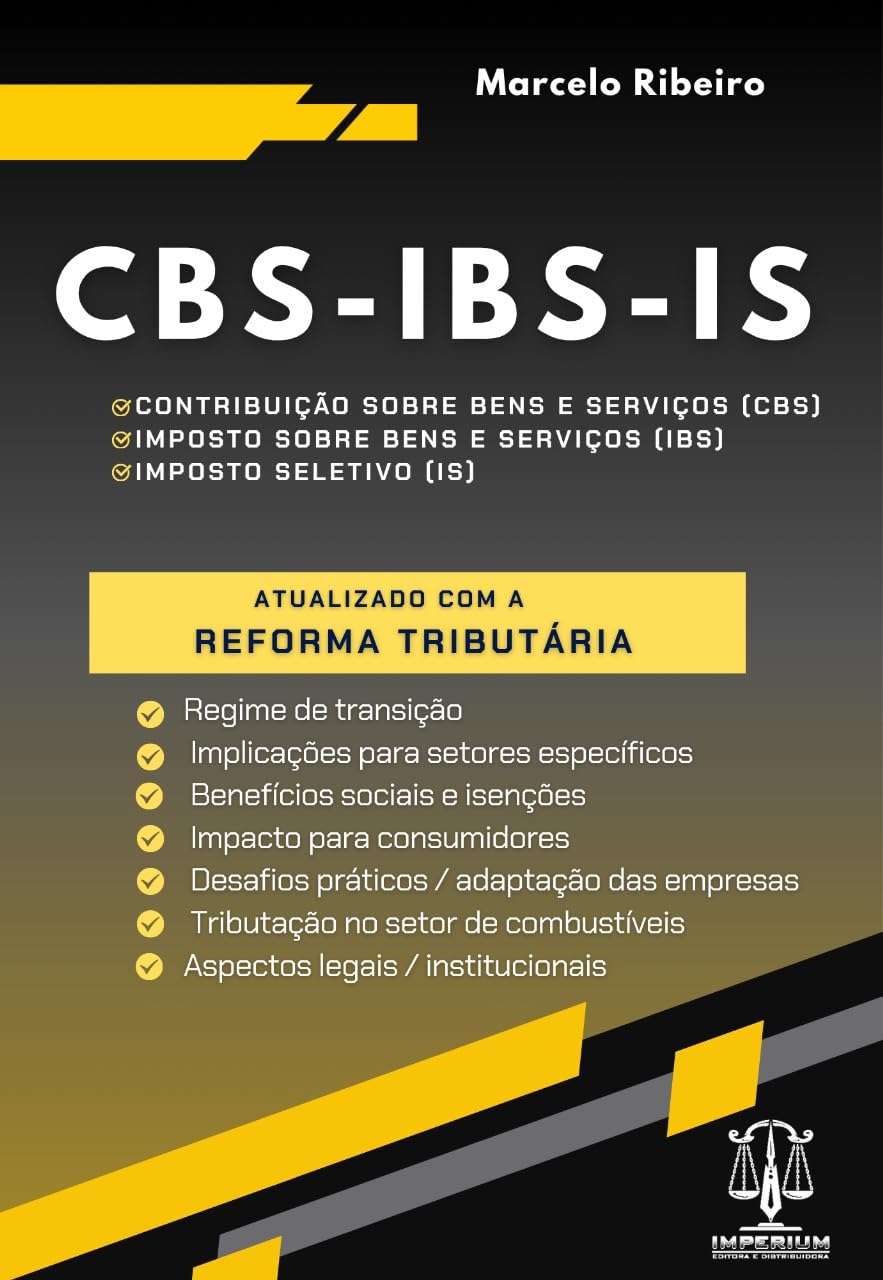
Marcelo Ribeiro CBS - IBS - IS - REFORMA TRIBUTÁRIA lit
por Marcelo Ribeiro

Escolha um formato:
| zip | Baixar grátis |
|---|---|
| rar | Baixar grátis |
| epub | Baixar grátis |
| Baixar grátis | |
| lit | Baixar grátis |
| odf | Baixar grátis |
Descrição do livro
A Emenda Constitucional nº 132, de 2023, introduziu uma reformulação significativa no sistema tributário brasileiro, especialmente no que tange à tributação sobre o consumo. Dentre as principais mudanças, destacam-se a criação da Contribuição sobre Bens e Serviços (CBS), do Imposto sobre Bens e Serviços (IBS) e do Imposto Seletivo (IS). Essas novas exações têm por objetivo substituir os atuais tributos incidentes sobre o consumo – PIS, Cofins, ICMS, ISS e IPI – por um modelo mais racional, transparente e eficiente, alinhado às melhores práticas internacionais, sobretudo aos princípios do imposto sobre valor agregado (IVA). A CBS é uma contribuição social de competência federal, instituída com base no artigo 195 da Constituição Federal, com a finalidade de financiar a seguridade social. Sua principal função é substituir o PIS e a Cofins, corrigindo as distorções provocadas pelos atuais regimes cumulativos e não cumulativos. A CBS será regida por um sistema de não cumulatividade plena, permitindo o creditamento amplo ao longo da cadeia de produção e comercialização. A uniformização da base de cálculo e a eliminação das múltiplas exceções visam simplificar o cumprimento das obrigações tributárias e reduzir o contencioso administrativo e judicial. Por sua vez, o IBS é um imposto de competência compartilhada entre estados, Distrito Federal e municípios, previsto no novo artigo 156-A da Constituição. O tributo substitui o ICMS e o ISS, cuja sobreposição de competências gerou, ao longo dos anos, grande insegurança jurídica e ineficiências econômicas. O IBS terá incidência ampla sobre bens, serviços e direitos, sendo cobrado no destino e seguindo um modelo de crédito financeiro. A gestão do tributo será feita por meio de um Conselho Federativo, com o objetivo de assegurar coordenação e uniformidade entre os entes subnacionais, preservando o pacto federativo em nova configuração cooperativa. O Imposto Seletivo (IS), por sua vez, é de competência da União e tem como finalidade precípua a regulação de externalidades negativas, como o consumo de bens prejudiciais à saúde ou ao meio ambiente. Embora tenha natureza tributária, o IS possui caráter predominantemente extrafiscal, funcionando como instrumento de política pública. Sua instituição visa substituir parcialmente o IPI e permitir à União maior flexibilidade na imposição de tributos com finalidade regulatória. A alíquota do IS será definida em lei complementar, observando os princípios da seletividade e da capacidade contributiva. Em síntese, a criação da CBS, do IBS e do IS representa uma mudança paradigmática no sistema de tributação sobre o consumo no Brasil. A proposta da EC nº 132/2023 é promover maior racionalidade, neutralidade e justiça fiscal, por meio da simplificação da estrutura tributária e da eliminação de distorções que comprometem a competitividade e o desenvolvimento econômico. Embora a transição para o novo modelo esteja prevista para ocorrer de forma gradual, sua efetivação exigirá atenção redobrada do legislador infraconstitucional, dos administradores tributários e dos operadores do Direito, para que os princípios constitucionais sejam plenamente observados e que a promessa de uma reforma eficaz não se frustre no plano prático.
Autores populares
Editora Europa (797) Vários Autores (562) On Line Editora (526) Icon Group International (402) Andrey Taranov (219) Morari Media PT (189) Nick Snels (169) Editora Coquetel (160) lingoXpress (93) EdiCase Publicações (88) Neiriberto Silva De Freitas (83) Bernardo Musumeci (77) Todolivro (75) Nikolay Krechet (70) DARE AGRO (69) EdiCase Digital (69) Professor Ricardo De Souza (67) ClearPoint Publishing (66) Veja São Paulo (62) Ciranda Cultural (61)