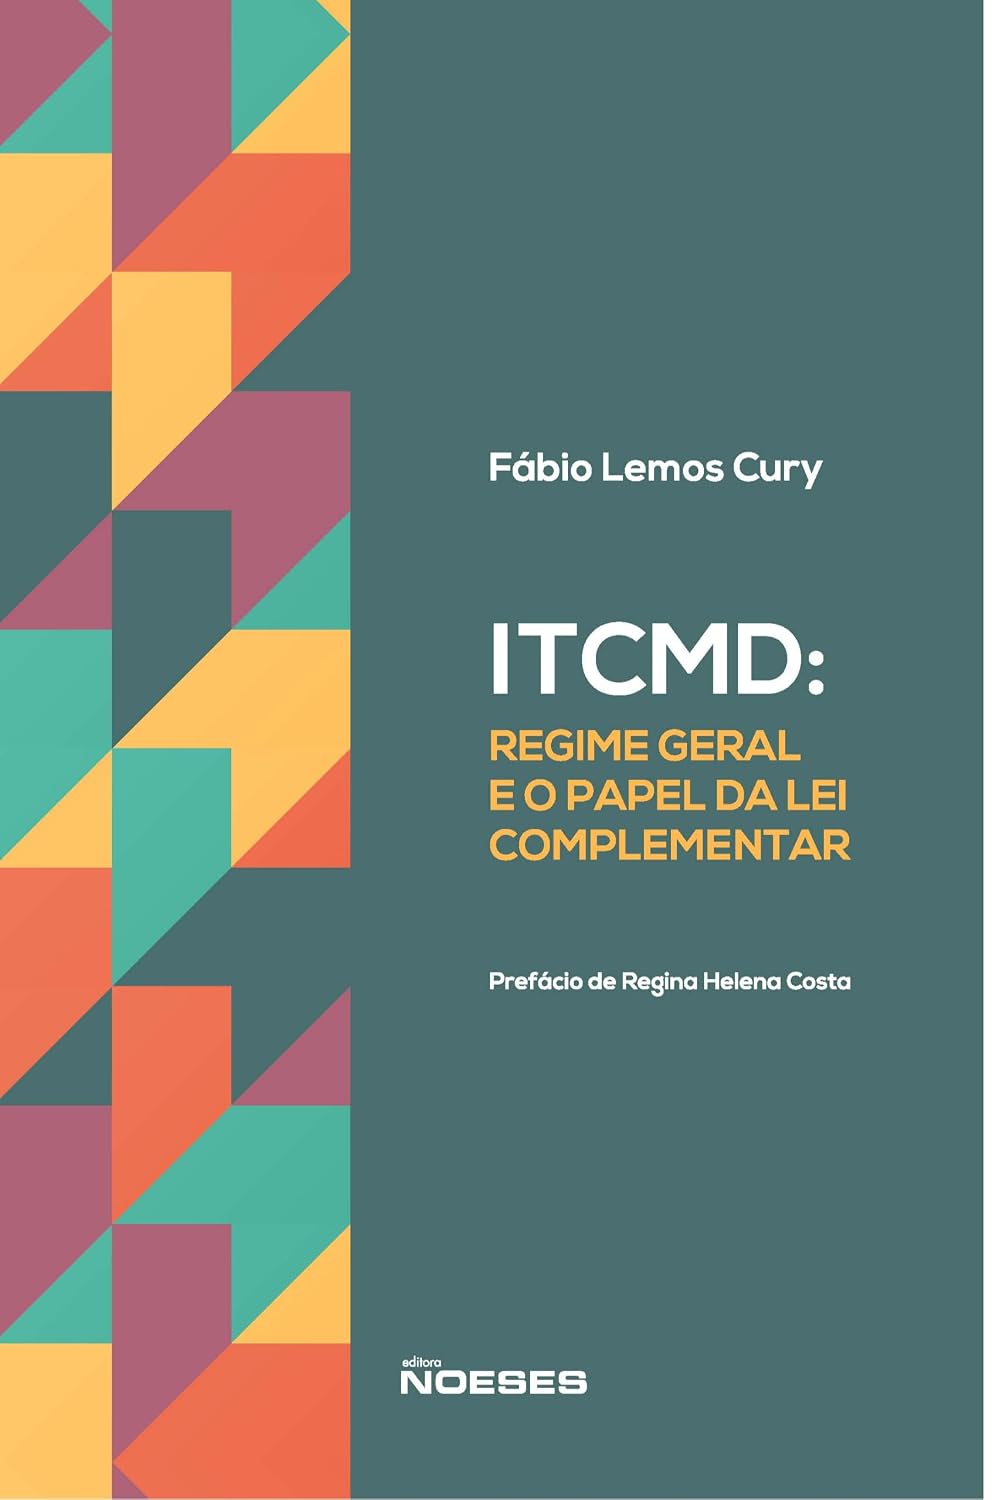
ITCMD: Regime Geral e o Papel da lei Complementar baixar livro de graça
por Fábio Lemos Cury
Escolha um formato:
| zip | Baixar grátis |
|---|---|
| rar | Baixar grátis |
| epub | Baixar grátis |
| Baixar grátis | |
| lit | Baixar grátis |
| odf | Baixar grátis |
ITCMD: Regime Geral e o Papel da lei Complementar
O regime jurídico dos Impostos sobre Transmissão Causa Mortis e Doação – ITCMD, e o papel da lei complementar a eles pertinentes, tema ainda pouco estudado pela doutrina, é analisado com profundidade pelo autor – advogado militante na seara tributária.
Em tempos de crise das finanças públicas, no entanto, o ITCMD começa a chamar a atenção como uma possibilidade de aumentar as receitas dos Estados, Distrito Federal e até mesmo da União, com grande neutralidade fiscal, ou seja, praticamente nenhuma interferência na cadeia produtiva.
Destaque - Partindo de premissas conceituais extraídas da teoria geral do direito e do direito constitucional tributário, lastro VIII ITCMD: regime geral e o papel da lei complementar necessário à elaboração do estudo acadêmico a que se propôs, o autor constrói teoria sólida acerca das regras matrizes dos apontados impostos estaduais, dissertando sobre a missão a ser cumprida pelas leis complementares nesse âmbito, com destaque para o Código Tributário Nacional. Registre-se que o autor não recuou ante as sérias dificuldades que o exame da disciplina do ITCMD envolve: enfrenta com consistência os pontos controvertidos, incursionando, ainda, sobre institutos da Common Law, como os trusts e as joint tenancies, para avaliar a possível incidência de tais tributos. Nesse sentido, vale destacar os tópicos nos quais investiga o problema da sanção às omissões legislativas em matéria de competência, bem como quando examina a aplicação do princípio da capacidade contributiva a esses impostos. Assim, cuida-se de trabalho denso, revestido de ineditismo e, ao mesmo tempo, didático, de leitura prazerosa, a cativar estudantes e profissionais da área tributária.
Estrutura – A obra é dividida em 9 capítulos. O autor traça algumas premissas conceituais de teoria geral do direito e do direito constitucional tributário, tais como nossas noções sobre direito, normas e sua natureza sistemática, determinada pelos princípios e direitos fundamentais.
São analisadas as noções de competência e, especialmente, de competência tributária e a função da lei complementar como tipo normativo apto a criar elementos centralizadores, a reforçar coerência e harmonia entre as ordens federativas, o que se faz por meio: (i) da disposição sobre conflitos de competência em matéria tributária; (ii) da regulamentação das limitações constitucionais ao poder de tributar; e (iii) do estabelecimento das normas gerais em matéria de legislação tributária.
Apresentam-se as leis complementares, destarte, como mecanismo que, por força da Constituição Federal, constitui o federalismo tributário brasileiro. Com tais premissas, são traçadas as regras-matrizes dos impostos sobre a transmissão causa mortis e por doações, de maneira a apontar em que medida as leis complementares contribuem – ou deveriam contribuir – para mitigar problemas e divergências acerca desses tributos.
São expostos alguns dos pontos controvertidos na disciplina dos referidos impostos pelas legislações estaduais, o que reflete a deficiente disciplina desses tributos pela legislação complementar.
Apesar de tal déficit legislativo, aponta-se o quadro geral por meio do qual o Código Tributário Nacional (CTN) permite a solução de disputas em relação ao ITCMD.
Por fim, são avaliadas as figuras do trust e da joint tenancy with rights of survivorship para aferir a possível incidência do ITCMD sobre certas situações envolvendo tais institutos, sempre à luz da legislação complementar.
Público-alvo: Advogados, Tabeliães, Procuradores de Estado, Membros do Ministério Público e do Poder Judiciário, profissionais da área de fiscalização, profissionais da área contábil que trabalhem com planejamento sucessório, estudantes, contribuintes, enfim, todo aquele que, em algum momento, se depare com o ITCMD.
Procurando ITCMD: Regime Geral e o Papel da lei Complementar? Aqui você encontra tudo sobre este livro de Fábio Lemos Cury em 6 de dezembro de 2022. Nesta página estão a descrição da obra, os detalhes da edição (330 páginas) e os formatos disponíveis para baixar: epub, pdf, lit, odf. O livro está escrito em Português. Se você gosta de Direito, Direito Tributário, explore também outros títulos da mesma categoria no Leitura em português. Veja ainda as outras obras de Fábio Lemos Cury em nosso catálogo.

Autores populares
Editora Europa (797) Vários Autores (572) On Line Editora (526) Nikolay Krechet (266) Andrey Taranov (219) Morari Media PT (189) Nick Snels (169) Editora Coquetel (160) NAK Legal Publishing (116) Evgeniia Naumchenko (113) lingoXpress (93) EdiCase Publicações (88) Neiriberto Silva De Freitas (83) Office of the Federal Register (80) Bernardo Musumeci (77) Todolivro (75) DARE AGRO (69) EdiCase Digital (69) Professor Ricardo De Souza (67) Veja São Paulo (62)Idiomas populares
Português Inglês Espanhol Alemão Francês Italiano Holandês Polonês Hebraico Sueco Árabe Japonês Espanhol, Inglês Português, Português Turco Inglês, Português Tâmil Russo Alemão, Inglês Inglês, Italiano